
Gdzie ubezpieczyć samochód? Jak znaleźć najtańsze OC i nie stracić na zakresie
Najtańszego OC szukaj, porównując składki kilku ubezpieczycieli dla tych samych danych samochodu i kierowców. Zakres obowiązkowej polisy jest określony przepisami, ale cena, sposób płatności i dodatkowe usługi różnią się między ofertami, dlatego przed zakupem sprawdź nie tylko kwotę, lecz także warunki umowy.
Gdzie kupić OC i jak porównać oferty?
OC możesz kupić bezpośrednio u ubezpieczyciela, przez agenta albo w porównywarce internetowej. Jeśli chcesz szybko sprawdzić różne ceny, zacznij od zestawienia kilku ofert na podstawie tych samych informacji o aucie i właścicielach. Więcej o tym, gdzie ubezpieczyć samochód poniżej.
Porównywarka, taka jak rankomat.pl, pokazuje oferty uczestniczących w niej towarzystw, ale nie musi obejmować całego rynku. Po znalezieniu korzystnej składki sprawdź jeszcze szczegóły ubezpieczenia u wybranego ubezpieczyciela, zwłaszcza gdy kupujesz również AC lub assistance.
Różne kanały zakupu mogą prowadzić do odmiennych ofert i sposobów obsługi, choć sama obowiązkowa ochrona OC nie zależy od tego, czy kupisz polisę online, czy u agenta. Przy wyborze weź pod uwagę nie tylko cenę, ale również to, czy w razie pytań wolisz kontakt osobisty, telefoniczny czy internetowy.
|
Miejsce zakupu |
Co może ułatwić |
Co sprawdzić |
|
Porównywarka internetowa |
Szybkie zestawienie składek według podanych danych. |
Jakie towarzystwa uwzględnia zestawienie i czy cena dotyczy płatności jednorazowej. |
|
Strona ubezpieczyciela |
Bezpośredni zakup i dostęp do informacji o jego ofercie. |
Czy sprawdziłeś cenę u innych firm oraz pełne warunki dodatkowych usług. |
|
Agent ubezpieczeniowy |
Możliwość omówienia oferty i zadania pytań przed zakupem. |
Jakie firmy może reprezentować i czy porównuje oferty z całego rynku. |
Co obejmuje OC, a za co płacisz dodatkowo?
OC komunikacyjne chroni przed finansowymi skutkami szkód wyrządzonych innym osobom w związku z ruchem pojazdu. Minimalny zakres ochrony określają przepisy, dlatego tańsza oferta OC nie powinna oznaczać niższej ustawowej sumy gwarancyjnej. Polisa nie naprawi jednak szkód w Twoim własnym samochodzie, jeśli to Ty jesteś za nie odpowiedzialny.
Różnice między ofertami dotyczą między innymi ceny, obsługi szkody oraz dodatków. Assistance, NNW czy autocasco są odrębnymi produktami albo rozszerzeniami, których zakres i ograniczenia trzeba oceniać według warunków konkretnej umowy.
Przed zakupem pakietu porównaj, co faktycznie dostajesz w cenie. Sama nazwa dodatku nie przesądza o jego użyteczności, ponieważ limity, wyłączenia i zakres terytorialny mogą się różnić między ubezpieczycielami.
|
Rodzaj ochrony |
Co może obejmować |
Na co zwrócić uwagę |
|
OC |
Szkody wyrządzone osobom trzecim w związku z ruchem pojazdu. |
Sprawdź okres ochrony, dane pojazdu i właścicieli oraz potwierdzenie zawarcia umowy. |
|
AC |
Szkody w Twoim pojeździe, zależnie od wybranego wariantu. |
Udział własny, sposób ustalania wartości auta, zakres kradzieżowy, wyłączenia i sposób naprawy. |
|
Assistance |
Pomoc po awarii lub wypadku, w granicach opisanych w umowie. |
Limit holowania, odległość od domu, dostępność auta zastępczego i wyłączenia dotyczące awarii. |
|
NNW |
Świadczenie związane z następstwami nieszczęśliwego wypadku, zgodnie z warunkami polisy. |
Sumę ubezpieczenia, zakres osób objętych ochroną oraz zasady ustalania świadczenia. |
Ważne: najtańsze OC może być rozsądnym wyborem, jeśli porównujesz wyłącznie obowiązkową ochronę i świadomie rezygnujesz z dodatków. Nie zakładaj jednak, że niska cena oznacza identyczną obsługę, płatności lub assistance. Te elementy sprawdź osobno, zanim zaakceptujesz ofertę.
Jak znaleźć najtańsze OC bez błędów w kalkulacji?
Cena zależy między innymi od samochodu, miejsca użytkowania, historii ubezpieczenia oraz danych osób, które będą korzystać z auta. Każdy ubezpieczyciel może inaczej oceniać te czynniki, więc oferta najtańsza dla jednej osoby nie musi być najtańsza dla drugiej. Wskazówki dotyczące szukania niskiej składki znajdziesz także pod adresem https://kalkulator-oc-ac.auto.pl/ubezpieczenie-samochodu/najtansze-oc/.
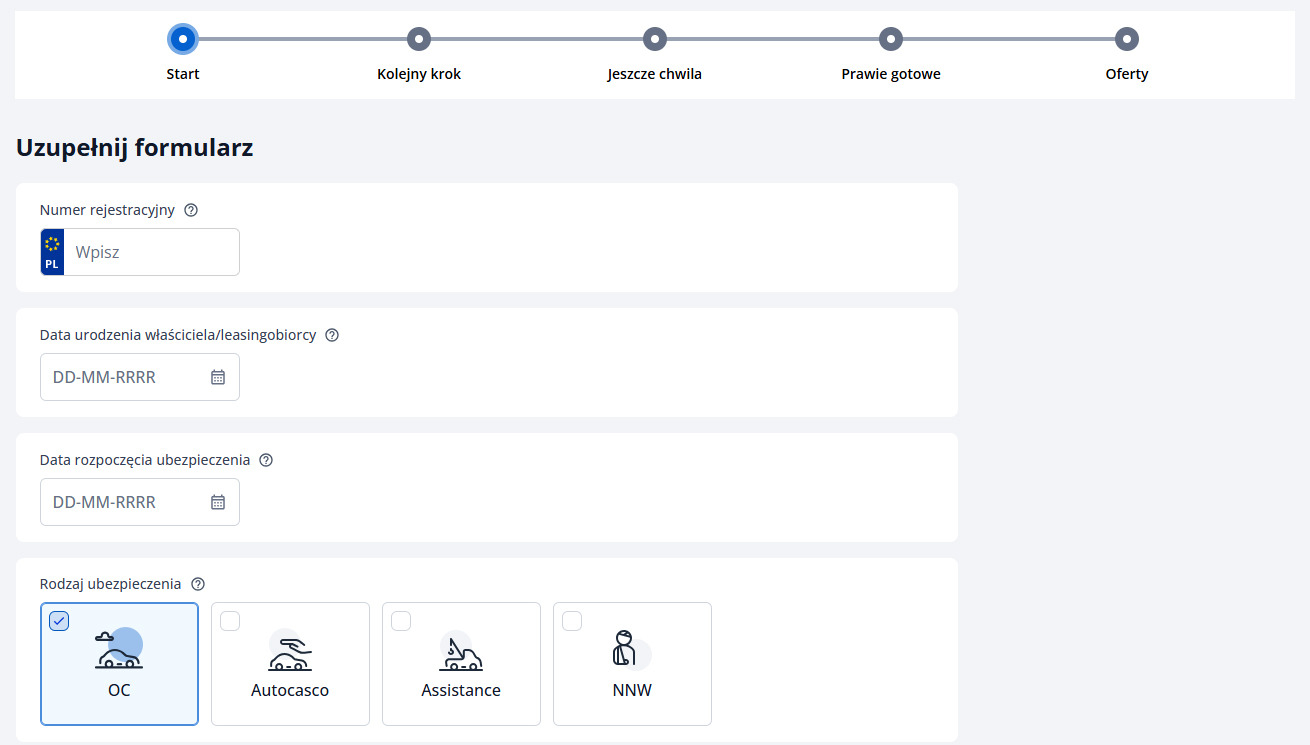
Porównanie składek ma sens, gdy w każdej kalkulacji wpisujesz te same, prawdziwe dane.
Aby porównanie miało sens, podaj prawdziwe i jednakowe dane w każdej kalkulacji. Zwróć uwagę na właścicieli wpisanych do dowodu rejestracyjnego, historię szkód, sposób użytkowania auta i miejsce jego parkowania. Nie zaniżaj przebiegu ani nie pomijaj kierowcy, który regularnie prowadzi samochód. Rozbieżności mogą utrudnić obsługę umowy lub szkody.
Porównuj całkowity koszt, nie tylko pierwszą ratę. Przy płatności ratalnej sprawdź sumę wszystkich rat, a przy pakiecie ustal, czy dodatki są dobrowolne i ile kosztowałoby samo OC. Stan na październik 2026: składki ustalają ubezpieczyciele i mogą zmieniać się w czasie, dlatego nie ma jednej stałej ceny najtańszego OC dla wszystkich kierowców.
Kiedy najtańsza oferta nie będzie dobrym wyborem?
Najtańsze OC może nie spełnić Twoich oczekiwań, jeśli zależy Ci na sprawnej pomocy po awarii, ochronie własnego auta albo kontakcie z konkretnym ubezpieczycielem. W takim przypadku porównaj koszt i zakres AC lub assistance, zamiast uznawać samą cenę OC za miarę całej ochrony.
Nie kieruj się samą składką, jeśli oferta pakietowa nie wyjaśnia jasno udziału własnego, limitów świadczeń albo wyłączeń. Szczególnej analizy wymaga AC dla starszego samochodu, gdy wysokość składki, przyjęta wartość pojazdu i możliwy sposób rozliczenia szkody mogą zmienić opłacalność polisy.
Zakup najtańszej polisy nie ma też sensu, gdy uzyskana cena wynika z nieprawdziwych danych lub pominięcia współwłaściciela czy regularnego kierowcy. Oszczędność na kalkulacji nie jest warta ryzyka błędów w umowie. Jeśli masz wątpliwości, poproś ubezpieczyciela lub agenta o wyjaśnienie konkretnego zapisu przed zawarciem polisy.
Artykuł sponsorowany